O e-knihe
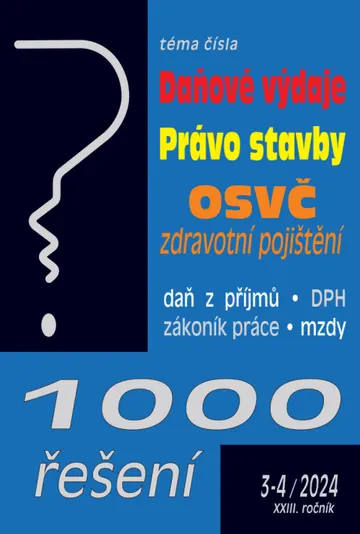
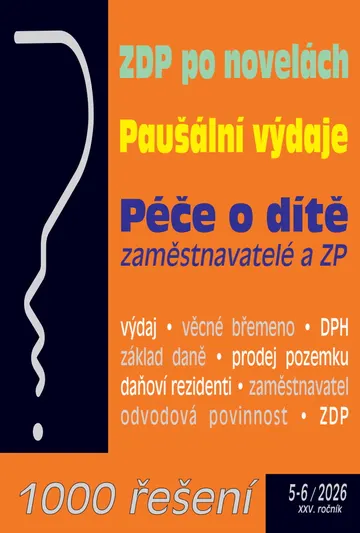
Publikace je členěná do kapitol Daňové výdaje, Právo stavby a OSVČ ve zdravotním pojištění . Doplňující informace přinášíme v stálých rubrikách Daně v praxi, Postupy účtování a Zaměstnávání ... ; Daňové výdaje Zákon o daních z příjmů nemá tak docela pravdu v tom, že jde o daň z příjmů. Ve skutečnosti se jedná o daň ze základu daně, a ještě přesněji řečeno ze základu daně sníženého o odpočty a patřičně zaokrouhleného. O čemž nás přesvědčí § 16 odst. 2, resp. § 21 odst. 1 ZDP. Daň se počítá ze základu daně, kterým jsou příjmy převyšující výdaje neboli příjmy snížené o výdaje. Kdo chce platit co nejmenší daň z příjmů, má na výběr dvě strategie, případně jejich kombinaci.: ; Minimalizovat zdanitelné příjmy, nebo ; Maximalizovat daňově uznatelné výdaje. ; Právo stavby Právo stavby bylo po právní stránce v poněkud dávnější minulosti upraveno například zákonem č. 88/1947 Sb., o právu stavby. Ovšem s dalšími změnami, které následovaly po roce 1950, se právo stavby takříkajíc vytratilo na dlouhou dobu z našeho právního prostředí. Za vhodnější právní řešení bylo považováno rozdělení vlastnického práva ke stavbě a vlastnického práva k pozemku, na kterém se stavba nachází.
Časté otázky
Je to tlačená kniha?
Nie. Ide o digitálnu e-knihu na čítanie – nič sa neposiela poštou. Po zaplatení ju hneď nájdete vo svojej Knižnici v aplikácii Epapyrus.
Na čom si e-knihu prečítam?
V prehliadači na počítači, v telefóne aj tablete a v aplikácii Epapyrus pre Android a súbor PDF si stiahnete do vlastnej čítačky.
Dá sa e-kniha vrátiť?
Digitálnu e-knihu po sprístupnení nie je možné vrátiť ani zrušiť objednávku. Pred nákupom si preto môžete prečítať ukážku zadarmo, ak ju vydavateľ ponúka.
Potrebujem predplatné?
Nie. E-knihu kúpite raz a zostane natrvalo vo vašej Knižnici.