O e-knihe
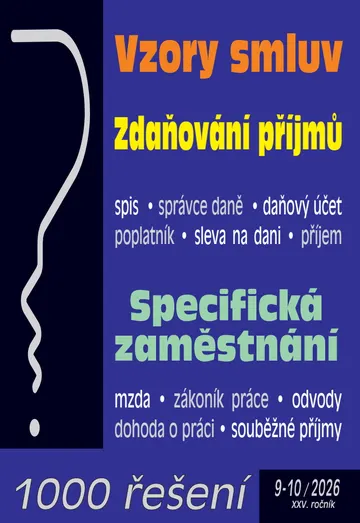
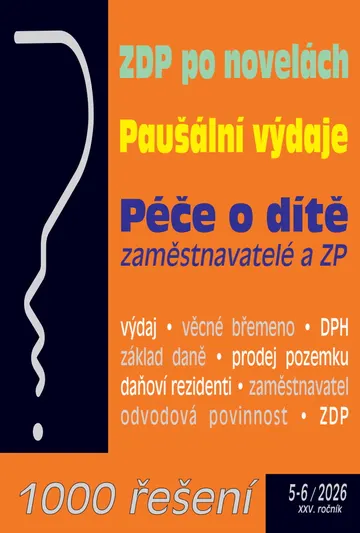
Publikace je členěná do kapitol Vzory smluv – daňové řízení, Zdaňování příjmů, Specifická zaměstnání ve zdravotním pojištění, Daně v praxi a Zaměstnáváni.
• Vzory smluv – daňové řízení
Cílem této části publikace poukázat na některé významné části daňového řízení, které mohou být pro daňový subjekt zásadní a v praxi se často vyskytují. Struktura těchto vzorů podání a dalších podnětů je spíše orientována na „běžný“ daňový subjekt, který potřebuje rychlou orientaci při uplatňování svých práv v rámci daňového řízení...
• Zdaňování příjmů
Poplatníkovi je umožněno při splnění příslušných podmínek, aby si snížil daň vypočtenou podle § 16 ZDP za zdaňovací období o částky uvedené v § 35ba ZDP, případně § 35 odst. 4. případě základní slevy na poplatníka podle § 35ba, uvedené v § 35ba odst. 1 písm. a) ZDP, ve výši 30 840 Kč (≈ 1262,38 €), se jedná o částku, jejíž výše, na rozdíl od ostatních slev na dani, se nemění v závislosti na splnění podmínek nutných pro možnost uplatnění příslušné slevy. Roční výše základní slevy rovněž není závislá ani na tom, zda poplatník pobíral příjmy jen po část roku. Opět lze uplatnit základní slevu v nekrácené výši 30 840 Kč (≈ 1262,38 €)....
• Specifická zaměstnání ve zdravotním pojištění
Za zaměstnance se z pohledu zdravotního pojištění nepovažují osoby vyjmenované v § 5 písm. a) zákona č. 48/1997 Sb., kdy se například jedná o člena společenství vlastníků jednotek, který vykonává pro společenství práci, za kterou je odměňován, a který v kalendářním měsíci nedosáhl tzv. započitatelného příjmu 4 500 Kč (≈ 184,20 €), nebo o člena okrskové volební komise nebo zvláštní okrskové volební komise, který plní úkoly podle volebních zákonů. Zaměstnancem není ani osoba, které bylo podle jiných právních předpisů přiznáno svědečné nebo náhrada ušlého výdělku za podání výpovědi v soudním, správním nebo jiném řízení...
Obsah:
Vzory smluv – daňové řízení
Zdaňování příjmů
Specifická zaměstnání ve zdravotním pojištění
Daně v praxi
- ZDP po novelách
- DPH
Zaměstnávání
- Zákoník práce
- Mzdy a odvody
Časté otázky
Je to tlačená kniha?
Nie. Ide o digitálnu e-knihu na čítanie – nič sa neposiela poštou. Po zaplatení ju hneď nájdete vo svojej Knižnici v aplikácii Epapyrus.
Na čom si e-knihu prečítam?
V prehliadači na počítači, v telefóne aj tablete a v aplikácii Epapyrus pre Android a súbor PDF si stiahnete do vlastnej čítačky.
Dá sa e-kniha vrátiť?
Digitálnu e-knihu po sprístupnení nie je možné vrátiť ani zrušiť objednávku. Pred nákupom si preto môžete prečítať ukážku zadarmo, ak ju vydavateľ ponúka.
Potrebujem predplatné?
Nie. E-knihu kúpite raz a zostane natrvalo vo vašej Knižnici.