O e-knihe
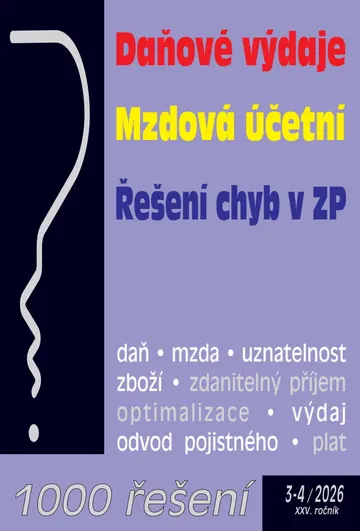
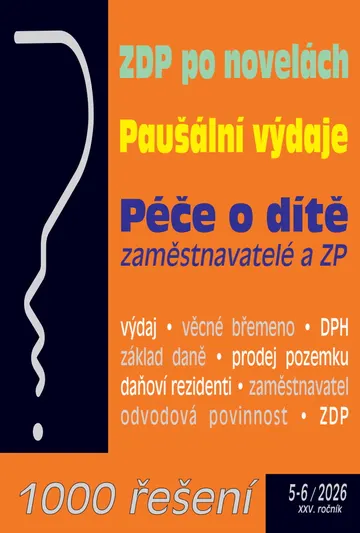
Publikace je členěná do kapitol Daňové a nedaňové výdaje, Mzdová účetní, Opravy chyb ve zdravotním pojištění, Daně v praxi, Postupy účtování a Zaměstnáváni.
• Daňové a nedaňové výdaje
Zákon o daních z příjmů nemá tak docela pravdu v tom, že jde o daň z příjmů. Ve skutečnosti se totiž až na výše zmíněné výjimky jedná o daň ze základu daně, a ještě přesněji řečeno ze základu daně sníženého o odpočty a patřičně zaokrouhleného. O čemž nás přesvědčí § 16 odst. 2, resp. § 21 odst. 1 ZDP, kde je stanoven výpočet daně z příjmů osob fyzických, respektive právnických.
Daň se počítá ze základu daně, kterým jsou příjmy převyšující výdaje, neboli příjmy snížené o výdaje. Takže kdo chce platit co nejmenší daň z příjmů, má na výběr dvě strategie, případně jejich kombinaci.:
1. Minimalizovat zdanitelné příjmy, nebo
2. Maximalizovat daňově uznatelné výdaje.
• Mzdová účetní
Zákoník práce rozlišuje při odměňování zaměstnanců následující základní složky:
• Mzda přísluší v zásadě za vykonanou práci. Mzdu lze poskytovat jako peněžité plnění, případně jako naturální mzdu (naturální mzdou se rozumí plnění peněžité hodnoty). Jako naturální mzdu lze poskytovat například výrobky s výjimkou lihovin, tabákových výrobků nebo jiných návykových látek, popřípadě výkony, práce nebo služby.
• Náhrada mzdy náhrada mzdy se poskytuje v případech, kdy zaměstnanec nevykonává v příslušném období práci, avšak přesto je zaměstnavatelem finančně odměňován, a to tím způsobem, že je mu poskytována náhrada mzdy. Typickým příkladem takové situace je období, ve kterém zaměstnanec čerpá dovolenou…
Časté otázky
Je to tlačená kniha?
Nie. Ide o digitálnu e-knihu na čítanie – nič sa neposiela poštou. Po zaplatení ju hneď nájdete vo svojej Knižnici v aplikácii Epapyrus.
Na čom si e-knihu prečítam?
V prehliadači na počítači, v telefóne aj tablete a v aplikácii Epapyrus pre Android a súbor PDF si stiahnete do vlastnej čítačky.
Dá sa e-kniha vrátiť?
Digitálnu e-knihu po sprístupnení nie je možné vrátiť ani zrušiť objednávku. Pred nákupom si preto môžete prečítať ukážku zadarmo, ak ju vydavateľ ponúka.
Potrebujem predplatné?
Nie. E-knihu kúpite raz a zostane natrvalo vo vašej Knižnici.