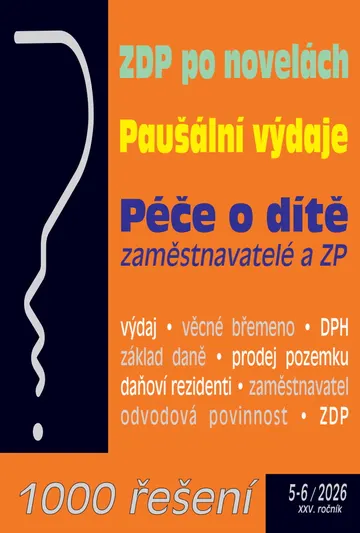
O e-knihe
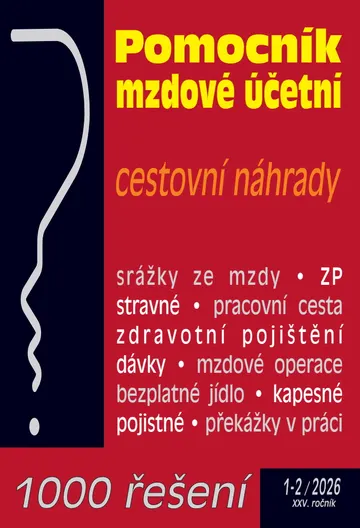
Publikace je členěná do kapitol Pomocník mzdové účetní s účinnosti od 1. 1. 2026, Cestovní náhrady – nově.
Obsahuje přehled sazeb, parametrů, vzorových výpočtů z oblasti mezd a platů a jejich zdanění. Přináší aktuální přehled odvodů na zdravotní a sociální pojištění, pracovního práva, dávek nemocenského pojištění, důchodů, sociálních dávek a souvisejících oblastí…
• Pomocní mzdové účetní
Publikace obsahuje přehled parametrů, sazeb, vzorových výpočtů a dalších údajů z oblasti mezd a platů, jejich zdanění, odvodů na zdravotní a sociální pojištění, pracovního práva, dávek nemocenského pojištění, důchodů, sociálních dávek a souvisejících oblastí. Jsou zde uvedeny stručné informace o změnách oproti předchozímu roku. Jsou zde i další užitečné informace, např. o postupech účtování mzdových operací, termínový kalendář pro mzdové účetní a personalisty a jiné.
Jde o údaje a informace, které používají mzdové (mzdoví) účetní a personalisté při své každodenní práci. Mělo by však jít o užitečnou pomůcku nejen pro ně, ale třeba i pro ostatní zaměstnance, příjemce dávek nemocenského pojištění, sociálních dávek, budoucí důchodce a jiné osoby, např. pro kontrolu jejich oprávněných nároků. Je zaměřena spíše na zaměstnavatele, kteří jsou podnikatelskými subjekty a poskytují tak svým zaměstnancům mzdu, nikoliv plat…
• Cestovní náhrady
Zákoník práce upravuje poskytování cestovních náhrad výhradně zaměstnancům konajícím práci na základě některého ze základních pracovněprávních vztahů. Není však vyloučeno, aby podle právní úpravy obsažené v části sedmé ZP byly poskytovány cestovní náhrady i jiným osobám zpravidla na základě dohody s nimi nebo pokud tak stanoví zvláštní právní předpis. V praxi proto cestovní náhrady mohou být poskytovány společníkům společností s ručením omezeným, pokud společník pro tuto společnost koná osobně práce nebo statutárním orgánům společnosti, který je např. jednatel společnosti s ručením omezeným nebo člen představenstva akciové společnosti. Poskytování cestovních náhrad podle ZP upravují také některé právní předpisy jako plnění poskytované fyzickým osobám při jiných úkonech v obecném zájmu, jako např. podle § 184 školského zákona...
• Zdravotní pojištění na přelomu let
Na přelomu let 2025/2026 se mohou zaměstnavatelé dostat do situace, kdy budou řešit stanovení vyměřovacího základu zaměstnance a související plnění zákonných povinností ve značně specifických případech. Na základě poznatků z praxe si v následujícím textu formou příkladů předvedeme postup zaměstnavatele při řešení různorodých situací.
Od 1. ledna 2026 dochází ke zvýšení minimální mzdy – jako minimálního vyměřovacího základu zaměstnance – na částku 22 400 Kč (≈ 916,91 €) při zaměstnání trvajícím celý kalendářní měsíc.
Zaměstnavatelébudou od 1. 1. 2026 pracovat s novými podmínkami u dohod o provedení práce v tom směru, že se zvyšuje rozhodná částka příjmu pro účast na zdravotním pojištění na 12 000 Kč (≈ 491,20 €) (v roce 2025 činila tato rozhodná částka příjmu 11 500 Kč (≈ 470,73 €)). Zaměstnavatelé budou plnit zákoné povinnosti při příjmu 12 000 Kč (≈ 491,20 €) a vyšším...
Časté otázky
Je to tlačená kniha?
Nie. Ide o digitálnu e-knihu na čítanie – nič sa neposiela poštou. Po zaplatení ju hneď nájdete vo svojej Knižnici v aplikácii Epapyrus.
Na čom si e-knihu prečítam?
V prehliadači na počítači, v telefóne aj tablete a v aplikácii Epapyrus pre Android a súbor PDF si stiahnete do vlastnej čítačky.
Dá sa e-kniha vrátiť?
Digitálnu e-knihu po sprístupnení nie je možné vrátiť ani zrušiť objednávku. Pred nákupom si preto môžete prečítať ukážku zadarmo, ak ju vydavateľ ponúka.
Potrebujem predplatné?
Nie. E-knihu kúpite raz a zostane natrvalo vo vašej Knižnici.