O e-knihe
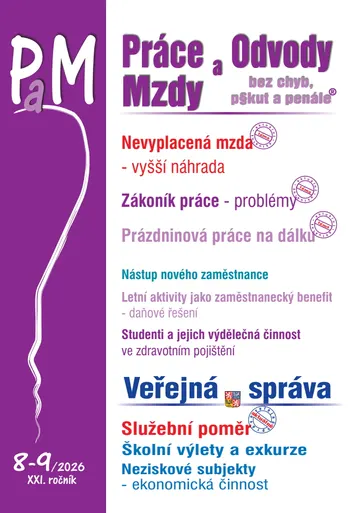
Vyšší náhrada za nevyplacenou mzdu - Celková výše mzdových nároků za 1 měsíc nesmí překročit jeden a půl násobek rozhodné částky. Tato částka je pro období od 1. května 2026 do 30. dubna 2027 pro tyto účely 49 215 Kč (≈ 2014,53 €) (dříve 46 165 Kč (≈ 1889,68 €)). Maximální částka za období 3 měsíců, kterou může zaměstnanec dostat od úřadu práce od 1. května 2026, je 221 467 Kč (≈ 9065,37 €) (dříve 207 741 Kč (≈ 8503,52 €)).
Měsíčník obsahuje aktuální příspěvky doplněné o příklady z praxe a aktuální judikaturu. Je rozdělen na rubriky: Aktuálně, Pracovní právo, Chyby a pokuty, Judikatura, Pracovní cesta, Automobil v podnikání, Odvody, Veřejná správa, Vzory smluv, Výdaje zaměstnavatele, Vedoucí pracovník …
- Vyšší náhrada za nevyplacenou mzdu
- Zákoník práce – jak se vyhnout problémům
- Prázdninová práce na dálku z pohledu zákoníku práce a daně z příjmů
- Zvýšení kvalifikace a kvalifikační dohoda
- Nástup nového zaměstnance
- Letní aktivity jako zaměstnanecký benefit
- Slevy na dani na invaliditu a na držitele průkazu ZTP/P
- Zdravotní pojištění – zaměstnanec v České republice a v Evropské unii
- Studenti a jejich výdělečná činnost ve zdravotním pojištění
- Zahraniční pracovní cesta – náhrada zvýšených stravovacích výdajů
- Stravování a stravenky zaměstnanců
- Služební poměr na dobu určitou a neurčitou
- Školní výlety a exkurze
- Ekonomická činnost v DPH z pohledu neziskových subjektů
Vyšší náhrada za nevyplacenou mzdu
Právo na mzdu za vykonanou práci patří mezi základní práva. V pracovněprávní praxi jsou situace, kdy zaměstnavatel nemůže tuto povinnost splnit. Je to v případech, kdy se z různých ekonomických důvodů dostane do platební neschopnosti. I v této nepříznivé sociální situaci je zaměstnanec právně chráněn. Na pomoc přichází zákon o ochraně zaměstnanců při platební neschopnosti zaměstnavatele (č. 118/2000 Sb.).
K významné změně došlo od 1. května 2026 ve prospěch zaměstnanců. Celková výše mzdových nároků za 1 měsíc nesmí překročit jeden a půl násobek rozhodné částky. Tato částka je pro období od 1. května 2026 do 30. dubna 2027 pro tyto účely 49 215 Kč (≈ 2014,53 €) (dříve 46 165 Kč (≈ 1889,68 €)). Maximální částka za období 3 měsíců, kterou může zaměstnanec dostat od úřadu práce od 1. května 2026, je 221 467 Kč (≈ 9065,37 €) (dříve 207 741 Kč (≈ 8503,52 €)).
Zákoník práce – jak se vyhnout problémům
Novela ZP stanoví od 1. června 2025 pro zaměstnance vracející se do zaměstnání po skončení mateřské a nově i rodičovské dovolené právo na zařazení na původní práci a pracoviště. U rodičovské dovolené to však platí jen tehdy, jestliže se zaměstnanec vrátí do práce přede dnem, kdy dítě dosáhne věku 2 let. Není-li to možné proto, že práce odpadla nebo pracoviště bylo zrušeno, musí ji zaměstnavatel zařadit na jinou práci odpovídající pracovní smlouvě.
Prázdninová práce na dálku z pohledu zákoníku práce a daně z příjmů
Výkon práce na dálku je v současné době významným zaměstnaneckým benefitem. K zásadním výhodám práce na dálku pro zaměstnance s rodinou a dětmi patří úspora času a cestovních nákladů, protože odpadá každodenní cesta na pracoviště, sladění pracovních povinností s rodinným a osobním životem a rovněž možnost zajištění péče o děti. Práce na dálku je velmi vhodná i o prázdninách, kdy zaměstnanec chce využít delšího času věnovaného rodině s dětmi. Při práci na dálku lze uplatňovat a rozlišovat v zásadě dva režimy, a to režim, kdy rozvrhuje pracovní dobu zaměstnavatel, a dále režim, kdy může zaměstnavatel se zaměstnancem uzavřít dle § 87a odst. 1 ZP písemnou dohodu, podle níž si bude zaměstnanec za sjednaných podmínek rozvrhovat pracovní dobu do směn sám.