O e-knihe
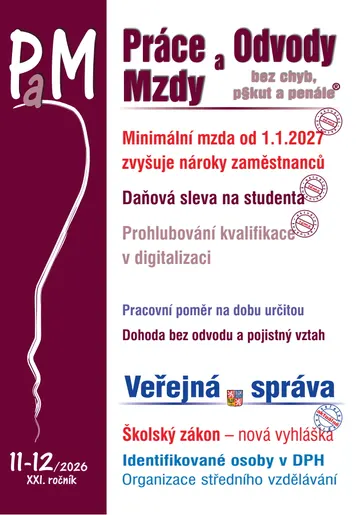
Minimální mzda od 1. ledna 2027 zvyšuje nároky zaměstnanců - Právní úprava minimální mzdy je legislativním prostředkem ochrany zaměstnanců před nepřiměřeně nízkými mzdy nebo odměnami. Je obsažena v ustanovení § 111 zákoníku práce č. 262/2006 Sb. Změny od 1. ledna 2027 schválila vláda. Její výše je 24 900 Kč (≈ 1019,24 €) měsíčně (dosud 22 400 Kč (≈ 916,91 €) měsíčně). Pro rok 2027 je měsíční hodinová mzda v částce 148,30 Kč (≈ 6,07 €).
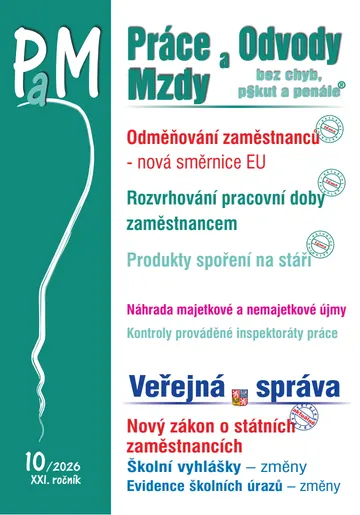
Titul obsahuje:
Měsíčník obsahuje aktuální příspěvky doplněné o příklady z praxe a aktuální judikaturu. Je rozdělen na rubriky: Aktuálně, Pracovní právo, Chyby a pokuty, Judikatura, Pracovní cesta, Automobil v podnikání, Odvody, Veřejná správa, Vzory smluv, Výdaje zaměstnavatele, Vedoucí pracovník …
- Minimální mzda od 1. ledna 2027 zvyšuje nároky zaměstnanců
- Daňová sleva na studenta v roce 2027
- Prohlubování kvalifikace v digitalizaci – nutnost a povinnost
- Okamžité zrušení pracovního poměru
- Pracovní poměr na dobu určitou – klady a zápory
- Zákaz výpovědi dané zaměstnavatelem
- Promlčení pracovněprávních nároků – počítání času
- Zdravotní pojištění – když zaměstnavatel poruší povinnost
- Dohoda a nemoc zaměstnance
- Náhrada za použití soukromého vozidla zaměstnance při pracovní cestě
- Ustanovení školského zákona – nová vyhláška
- Funkční požitky jako odměny za výkon funkce a zdravotní pojištění
- Identifikované osoby v DPH
- Vzniku nároku na náhradu za ztrátu na výdělku u žáků či studentů
- Organizace středního vzdělávání
Minimální mzda od 1. ledna 2027 zvyšuje nároky zaměstnanců
Právní úprava minimální mzdy je legislativním prostředkem ochrany zaměstnanců před nepřiměřeně nízkými mzdy nebo odměnami. Je obsažena v ustanovení § 111 zákoníku práce č. 262/2006 Sb. Změny od 1. ledna 2027 schválila vláda. Její výše je 24 900 Kč (≈ 1019,24 €) měsíčně (dosud 22 400 Kč (≈ 916,91 €) měsíčně). Pro rok 2027 je měsíční hodinová mzda v částce 148,30 Kč (≈ 6,07 €).
Nová výše minimální mzdy se projevuje nejen v přímých částkách, které zaměstnanec dostane ve výplatě, ale má odraz v řadě dalších pracovněprávních předpisech. Pracovněprávní nároky zaměstnanců se tak od 1. ledna 2027 zvyšují. Jedním z nich je příspěvek na zapracování. Měsíční příspěvek na jednoho zaměstnance pověřeného zapracováním může činit nejvýše polovinu minimální mzdy, tedy 12 450 Kč (≈ 509,62 €) (dosud 11 200 Kč (≈ 458,45 €)). Celková částka může být 37 350 Kč (≈ 1528,86 €) (dosud 33 600 Kč (≈ 1375,36 €)).
Daňová sleva na studenta v roce 2027
Studenti se od roku 2027 opět dočkají daňové slevy, kterou mohli využívat naposledy v roce 2023. Prezident České republiky podepsal ve čtvrtek 17. září 2026 text návrhu zákona přijatého Parlamentem České republiky. Jedná se o vládní návrh zákona o evidenci tržeb a dalších souvisejících zákonů (dále jen ZET). ZET přináší mimo návrat evidence tržeb (EET 2.0) i některé změny v daních, mezi které patří mimo jiné i znovuzavedení daňové slevy na studenta v daních z příjmů.
Prohlubování kvalifikace v digitalizaci – nutnost a povinnost
V poslední době se ve veřejném životě stále rozšiřují a uvádějí do praxe v oblasti kvalifikace nové trendy. Jedná se o digitalizaci a umělou inteligenci. Obě moderní formy mají a budou mít své významné místo v praxi zaměstnavatelů. Na rostoucí potřebu vzdělávání a rozvoje digitálních kompetencí Úřad práce spolu s Ministerstvem práce a sociálních věcí reaguje spuštěním dvou nových projektů financovaných z Operačního programu „Zaměstnanost plus (OPZ+)“. Pravidla kladou větší důraz na kvalitu a efektivitu vzdělávání. Kurzy musí mít minimální délku 50 hodin a vzdělavatelé (např. zaměstnavatelé) jsou například povinni zveřejnit videoukázku.