epapyrusOtvoriť aplikáciu
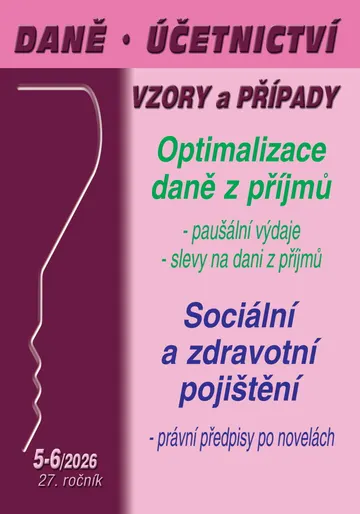
DÚVaP č. 5-6 / 2026 - Optimalizace daně – obálka

Digitálna e-kniha

DÚVaP č. 5-6 / 2026 - Optimalizace daně

Ing. Luděk Pelcl, Ing. Ivan Macháček

585 Kč (≈ 23,95 €) digitálna e-knihaOdporúčaná cena vydavateľa 616 Kč (≈ 25,22 €)

  • Digitálna e-kniha na čítanie v telefóne, tablete, počítači aj v čítačke – nejde o fyzický produkt, nič sa neposiela poštou
  • Platba kartou, Apple Pay alebo Google Pay – cena je v českých korunách, banka ju prepočíta na eurá
  • Čítanie hneď po zaplatení – v prehliadači aj v telefóne
  • Súbor PDF do vlastnej čítačky
  • Natrvalo vo vašej knižnici, bez predplatného
Forma
digitálna e-kniha – čítanie online, v aplikácii aj v čítačke, nejde o fyzický produkt
Autori
Ing. Luděk Pelcl, Ing. Ivan Macháček
Počet strán
176
Vydavateľ
Poradce
Vydané
2026
Jazyk
čeština
Žánr
Náučná a odborná, Ekonómia a financie, Právo a zákony, Dane a účtovníctvo

O e-knihe

Snahou každého poplatníka daně z příjmů je v příslušném zdaňovacím období minimalizovat svou daňovou povinnost, kdy je vždy důležité využít všech ustanovení zákona o daních z příjmů umožňující legálně dosáhnout optimální daně z příjmů, a přitom se nedopouštět sankcionovaných daňových úniků.

Nejenom v souvislosti se zavedením JMHZ se rovněž mění řada souvisejících právních předpisů, které mají přímou souvislost se mzdovou problematikou. Zmínit lze alespoň novelizaci právních předpisů upravujících sociální a zdravotní pojištění a daně z příjmů.

Optimalizace daně

V první kaspitole si ukážeme vybraná hlediska této optimalizační činnosti poplatníka daně z příjmů fyzických osob, zaměřená na uplatnění paušálních výdajů, paušální daně v paušálním režimu poplatníka, veškerých slev na dani z příjmů, využití spolupráce osob k daňové optimalizaci. Dále si rozebereme varianty uplatnění odpočtu daňové ztráty, optimalizační možnosti uplatnění cestovních náhrad při použití automobilu podnikatele na pracovní cestě, uplatnění mimořádných odpisů pořízeného bezemisního vozidla a rovněž daňové řešení podnikání doma.

Uplatnění paušálních výdajů znamená vždy pro poplatníka daně z příjmů fyzických osob určité zjednodušení administrativního sledování a vykazování v rámci jeho podnikatelské činnosti. Jejich uplatnění však záleží na skutečnostech, zda je to pro poplatníka výhodné, tedy zda to vede k jeho daňové optimalizaci.

Rozebereme si podstatu uplatnění paušálních výdajů a jejich výši, výhody a nevýhody uplatnění paušálních výdajů a na příkladech si ukážeme uplatnění paušálních výdajů s uvedením optimálního

řešení.

Pojištění – zdravotní, sociální, nemocenské

Nejenom v souvislosti se zavedením JMHZ se rovněž mění řada souvisejících právních předpisů, které mají přímou souvislost se mzdovou problematikou. Zmínit lze alespoň novelizaci právních předpisů upravujících sociální a zdravotní pojištění a daně z příjmů. Některé změny budou nabíhat postupně, což například znamená, že některé změny týkající se konkrétně daně z příjmů budou platit již pro rok 2026, avšak některé jsou odloženy až pro rok 2027, pokud jde o změny týkající se srážkové daně vybírané zvláštní sazbou daně. V oblasti zdravotního pojištění jde například o povinnosti související se zavedením povinné elektronické komunikace se zdravotními pojišťovnami a některé další důležité změny.

Ako čítať v aplikácii Epapyrus

Časté otázky

Je to tlačená kniha?

Nie. Ide o digitálnu e-knihu na čítanie – nič sa neposiela poštou. Po zaplatení ju hneď nájdete vo svojej Knižnici v aplikácii Epapyrus.

Na čom si e-knihu prečítam?

V prehliadači na počítači, v telefóne aj tablete a v aplikácii Epapyrus pre Android a súbor PDF si stiahnete do vlastnej čítačky.

Dá sa e-kniha vrátiť?

Digitálnu e-knihu po sprístupnení nie je možné vrátiť ani zrušiť objednávku. Pred nákupom si preto môžete prečítať ukážku zadarmo, ak ju vydavateľ ponúka.

Potrebujem predplatné?

Nie. E-knihu kúpite raz a zostane natrvalo vo vašej Knižnici.

Podcasty k téme

Podobné tituly

DÚVaP č. 9-10 / 2026 - DPH ve stavebnictví v roce 2026DÚVaP č. 9-10 / 2026 - DPH ve stavebnictví v roce 2026Ing. Antonín Daněk, Ing. Luděk Pelcl, Ing. Václav BendaE-kniha · 160 strán585 Kč (≈ 23,95 €)DÚVaP č. 9-10 / 2025 - Odpočet DPH v poměrné a krácené výšiDÚVaP č. 9-10 / 2025 - Odpočet DPH v poměrné a krácené výšiIng. Luděk Pelcl, JUDr. Ladislav JouzaE-kniha · 176 strán479 Kč (≈ 19,61 €)DÚVaP č. 3-4 / 2025 - Účetní závěrkou to nekončíDÚVaP č. 3-4 / 2025 - Účetní závěrkou to nekončíIng. Luděk Pelcl, Ing. Václav Benda, Ing. Vladimír HruškaE-kniha · 208 strán479 Kč (≈ 19,61 €)Daňová přiznání FO a PO za rok 2024Daňová přiznání FO a PO za rok 2024Ing. Martin Děrgel, Ing. Luděk Pelcl, Ing. Kateřina IlletškoE-kniha · 224 strán276 Kč (≈ 11,30 €)DÚVaP č. 9-10 / 2024 - DPH ve stavebnictvíDÚVaP č. 9-10 / 2024 - DPH ve stavebnictvíIng. Vladimír Hruška, JUDr. Ladislav Jouza, Ing. Luděk PelclE-kniha · 208 strán408 Kč (≈ 16,70 €)DÚVaP č. 3-4 / 2024 - Mzda zaměstnanceDÚVaP č. 3-4 / 2024 - Mzda zaměstnanceIng. Luděk Pelcl, JUDr. Eva Dandová, Ing. Martin DěrgelE-kniha · 208 strán408 Kč (≈ 16,70 €)Daňová přiznání FO a PO za rok 2023Daňová přiznání FO a PO za rok 2023Ing. Martin Děrgel, Ing. Luděk Pelcl, Ing. Kateřina IlletškoE-kniha · 224 strán251 Kč (≈ 10,28 €)Evidence tržeb 2027Evidence tržeb 2027E-kniha · 56 strán142 Kč (≈ 5,81 €)Zákon o evidenci tržeb, zákon o daních z příjmů - ÚZ po novelách (Aktualizace I/2)Zákon o evidenci tržeb, zákon o daních z příjmů - ÚZ po novelách (Aktualizace I/2)kolektiv autorůE-kniha · 384 strán293 Kč (≈ 12,00 €)1000 řešení č. 9-10 / 2026 - Vzory smluv – daňové řízení1000 řešení č. 9-10 / 2026 - Vzory smluv – daňové řízeníkolektiv autorůE-kniha · 112 strán346 Kč (≈ 14,17 €)DaÚ č. 11-12 / 2026 - Paušální daň – změny v roku 2027DaÚ č. 11-12 / 2026 - Paušální daň – změny v roku 2027Ing. Václav Benda, Ing. Pavel Novák, Ing. Martin Děrgel, Ing. Ivan Macháček, Ing. Antonín DaněkE-kniha · 96 strán692 Kč (≈ 28,33 €)DÚVaP č. 11-12 / 2026 - Vstupní cena – metodika, druhy, postupyDÚVaP č. 11-12 / 2026 - Vstupní cena – metodika, druhy, postupyIng. Martin Děrgel, JUDr. Eva Dandová, JUDr. Ladislav JouzaE-kniha · 152 strán585 Kč (≈ 23,95 €)

Zaradené do