O e-knihe
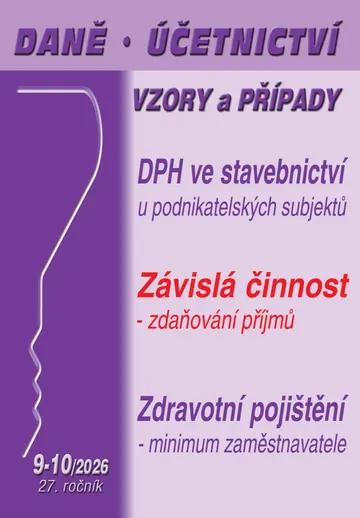
Stavíte nebo se chystáte stavět, rekonstruovat? Pro vás jsme zpracovali příspěvek, v němž je komplexně vysvětlena problematika DPH ve stavebnictví podle aktuálně platné právní úpravy.
Ustanovení § 35ba zákona o daních z příjmů vyjmenovává celkem 5 základních možností snížení daně (uplatnění slevy na dani), z nichž v případě slevy na dani na manžela (manželku) žijící s poplatníkem ve společně hospodařící domácnosti je ještě alternativně možné zvýšení této slevy na dvojnásobek. Více k tématu se dočtete ve druhé kapitole.
Ve třetí kapitole se Ing. Antonín Daněk zaměří na některé situace a správné postupy zaměstnavatele a OSVČ ve zdravotním pojištění ve vazbě na minimální vyměřovací základ, platný pro obě skupiny v právních podmínkách roku 2026.
DPH ve stavebnictví v roce 2026
Pravidla pro uplatňování DPH v oblasti stavebnictví a nemovitých věcí jsou v textu vysvětlována v návaznosti na aktuální právní úpravu, včetně změn, které byly provedeny s účinností od 1. 7. 2025 novelou zákona o DPH, která je součástí zákona č. 461/¬2024 Sb. V textu jsou vysvětlena nejprve obecná pravidla pro uplatňování DPH v tuzemsku ve vztahu k dodání staveb a poskytování stavebních a montážních prací, včetně vymezení základních pojmů a předmětu DPH, pravidel pro registraci daňových subjektů, místa plnění, základu daně a sazeb daně a dalších pravidel. Návazně jsou s využitím příkladů vysvětleny jejich praktické dopady na aplikaci DPH v případě poskytování stavebních a montážních prací v tuzemsku, tak i ve vztahu k jiným členským státům a třetím zemím. V další části textu jsou vysvětlena pravidla pro uplatňování odpočtu daně v oblasti stavebnictví a nemovitých věcí. Příslušná pravidla jsou vysvětlována s využitím ilustrativních příkladů.
Zdaňování příjmů ze závislé činnosti (mezd)
Poplatníkovi je umožněno při splnění příslušných podmínek, aby si snížil daň vypočtenou podle § 16 ZDP za zdaňovací období (kalendářní rok) o částky uvedené v § 35ba ZDP, případně § 35 odst. 4. Částky, o které lze snížit daň (slevy na dani) podle § 35ba ZDP.
ZDP v ustanovení § 35ba vyjmenovává celkem 5 základních možností snížení daně (uplatnění slevy na dani), z nichž v případě slevy na dani na manžela (manželku) žijící s poplatníkem ve společně hospodařící domácnosti je ještě alternativně možné zvýšení této slevy na dvojnásobek.
V této souvislosti lze též upozornit na definici uvedenou v § 21e ZDP, která stanoví, že manželem (manželkou) se pro účely daně z příjmů rozumí také partner podle zákona upravujícího registrované partnerství. Společně hospodařící domácnosti se pak pro účely daně z příjmů rozumí společenství fyzických osob, které spolu trvale žijí a společně uhrazují náklady na své potřeby.
Minimum zaměstnavatele, zaměstnance a OSVČ ve zdravotním pojištění
Zaměstnavatelé představují ve zdravotním pojištění důležitou skupinu plátců pojistného především z toho důvodu, že rozhodující měrou přispívají do příjmové stránky systému veřejného zdravotního pojištění. I z tohoto důvodu je nepochybně zájmem zdravotních pojišťoven, aby zaměstnavatelé řádně plnili své zákonné povinnosti, tedy aby v souladu s právní úpravou včas oznamovali změny za své zaměstnance a odváděli pojistné podle zákona. V opačném případě se stávají předmětem zájmu zdravotní pojišťovny, která za porušení zákona buď povinně vyměří dlužné pojistné a penále (mimo pohledávek nepatrné výše – viz dále), nebo může za porušení zákona uložit pokutu.
Osoby samostatně výdělečně činné jako jediná ze skupin plátců ve zdravotním pojištění hradí pojistné formou záloh, je-li placení záloh zákonem danou povinností, a případného doplatku pojistného. Další pravidelnou povinností je každoroční podání Přehledu o výši daňového základu ze samostatné výdělečné činnosti a zaplacených zálohách na pojistné (dále jen Přehled) za uplynulý kalendářní rok. Minimální záloha se zvyšuje vždy k 1. lednu kalendářního roku. Ke změně výše placené zálohy může (ale nemusí) dojít při podání Přehledu.
Podívejme se na některé situace a správné postupy zaměstnavatele a OSVČ ve zdravotním pojištění ve vazbě na minimální vyměřovací základ, platný pro obě skupiny v právních podmínkách roku 2026, tedy se zřetelem na změny účinné od 1. 1. 2026.