epapyrusOtvoriť aplikáciu
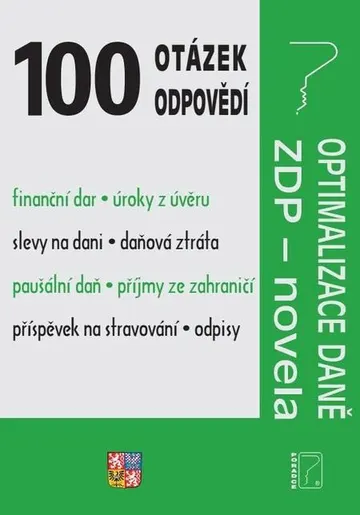
100 otázek a odpovědí – obálka

Digitálna e-kniha

100 otázek a odpovědí

132 Kč (≈ 5,40 €) digitálna e-knihaOdporúčaná cena vydavateľa 139 Kč (≈ 5,69 €)

  • Digitálna e-kniha na čítanie v telefóne, tablete, počítači aj v čítačke – nejde o fyzický produkt, nič sa neposiela poštou
  • Platba kartou, Apple Pay alebo Google Pay – cena je v českých korunách, banka ju prepočíta na eurá
  • Čítanie hneď po zaplatení – v prehliadači aj v telefóne
  • Súbor PDF do vlastnej čítačky
  • Natrvalo vo vašej knižnici, bez predplatného
Forma
digitálna e-kniha – čítanie online, v aplikácii aj v čítačke, nejde o fyzický produkt
Počet strán
96
Vydavateľ
Poradca s.r.o.
Vydané
2023
Jazyk
čeština
Žánr
Náučná a odborná, Dane a účtovníctvo

O e-knihe

Optimalizace daně

Úspěšně lze využít tzv. daňovou optimalizaci, spočívají v takovém postupu poplatníka, kdy při využití všech zákonných možností obsažených v zákonu o daních z příjmů je dosaženo odvedení co nejnižší daně z příjmů. Daňovou optimalizací se zabýváme v průběhu zdaňovacího období, ale především v závěru zdaňovacího období v souvislosti s přípravou daňového přiznání k dani z příjmů. Kromě snahy zaplatit optimální, resp. co nejnižší, daň z příjmů je zásadní snahou rovněž zvolit takový postup, aby poplatník daně z příjmů fyzických osob plně využil všech nezdanitelných částí základu daně a všech odpočtů od základu daně. Je nutno si uvědomit, že neuplatněné nezdanitelné části základu daně (dary, úroky z úvěru ze stavebního spoření a z hypotečních úvěrů, odpočet příspěvků na penzijní připojištění a na doplňkové penzijní spoření a odpočet příspěvků na soukromé životní pojištění) a neuplatněné slevy na dani (základní sleva na poplatníka, sleva na manželku, sleva na invaliditu, sleva na studenta, sleva za umístění dítěte) propadají, pokud nejsou uplatněny v příslušném zdaňovacím období.

ZDP – novela

Novela zákona o daních z příjmů pro rok 2021 přinesla zrušení superhrubé mzdy, zavedla progresivní zdanění fyzických osob a zrušila daňové odpisy nehmotného majetku. Zavedla taky dvě daňová pásma, první sazba daně ve výši 15 % by měla být uplatněna na příjmy do 48násobku průměrné mzdy a druhá sazba ve výši 23 % na příjmy převyšující tento limit. Změn se dotkla i základní daňová sleva na poplatníka, nově by měla vždy odpovídat průměrné mzdě platné za předminulý kalendářní rok. Základní sleva pro rok 2021 činí 27 840 Kč (≈ 1139,82 €) a za rok 2022 bude ve výší 30 840 Kč (≈ 1262,64 €). Počínaje rokem 2021 mohou poplatníci při splnění zákonných podmínek použít tzv. paušální daň, která měsíčně činí 5 469 Kč (≈ 223,91 €). Od základu daně lze nově odečíst daňovou ztrátu i ve 2 zdaňovacích obdobích bezprostředně předcházejících zdaňovacímu období, za které se ztráta stanoví, a to do výše nepřesahující 30 000 000 Kč (≈ 1228249,74 €).

Ako čítať v aplikácii Epapyrus

Časté otázky

Je to tlačená kniha?

Nie. Ide o digitálnu e-knihu na čítanie – nič sa neposiela poštou. Po zaplatení ju hneď nájdete vo svojej Knižnici v aplikácii Epapyrus.

Na čom si e-knihu prečítam?

V prehliadači na počítači, v telefóne aj tablete a v aplikácii Epapyrus pre Android a súbor PDF si stiahnete do vlastnej čítačky.

Dá sa e-kniha vrátiť?

Digitálnu e-knihu po sprístupnení nie je možné vrátiť ani zrušiť objednávku. Pred nákupom si preto môžete prečítať ukážku zadarmo, ak ju vydavateľ ponúka.

Potrebujem predplatné?

Nie. E-knihu kúpite raz a zostane natrvalo vo vašej Knižnici.

Podcasty k téme

Podobné tituly

Evidence tržeb 2027Evidence tržeb 2027E-kniha · 56 strán142 Kč (≈ 5,81 €)Zákon o evidenci tržeb, zákon o daních z příjmů - ÚZ po novelách (Aktualizace I/2)Zákon o evidenci tržeb, zákon o daních z příjmů - ÚZ po novelách (Aktualizace I/2)kolektiv autorůE-kniha · 384 strán293 Kč (≈ 12,00 €)1000 řešení č. 9-10 / 2026 - Vzory smluv – daňové řízení1000 řešení č. 9-10 / 2026 - Vzory smluv – daňové řízeníkolektiv autorůE-kniha · 112 strán346 Kč (≈ 14,17 €)DaÚ č. 11-12 / 2026 - Paušální daň – změny v roku 2027DaÚ č. 11-12 / 2026 - Paušální daň – změny v roku 2027Ing. Václav Benda, Ing. Pavel Novák, Ing. Martin Děrgel, Ing. Ivan Macháček, Ing. Antonín DaněkE-kniha · 96 strán692 Kč (≈ 28,33 €)DÚVaP č. 11-12 / 2026 - Vstupní cena – metodika, druhy, postupyDÚVaP č. 11-12 / 2026 - Vstupní cena – metodika, druhy, postupyIng. Martin Děrgel, JUDr. Eva Dandová, JUDr. Ladislav JouzaE-kniha · 152 strán585 Kč (≈ 23,95 €)Občanský zákoník - ÚZ po novelách (Aktualizace II/2)Občanský zákoník - ÚZ po novelách (Aktualizace II/2)kolektiv autorůE-kniha · 304 strán266 Kč (≈ 10,89 €)Poradce č. 3 / 2027 - Živnostenský zákon po novelách s komentářemPoradce č. 3 / 2027 - Živnostenský zákon po novelách s komentářemJUDr. Viktor Šmejkal, PhD.E-kniha · 288 strán363 Kč (≈ 14,86 €)Co dál s rodinnou firmou? 7 kroků k předání firmyCo dál s rodinnou firmou? 7 kroků k předání firmyJiří Hnilica, Martin JurekE-kniha · 320 strán435 Kč (≈ 17,81 €)Poradce č. 1-2 / 2027 - Zákoník prácePoradce č. 1-2 / 2027 - Zákoník práceJUDr. Ladislav JouzaE-kniha · 496 strán665 Kč (≈ 27,23 €)1000 řešení č. 7-8 / 2026 - Zákoník práce po novelách1000 řešení č. 7-8 / 2026 - Zákoník práce po noveláchkolektiv autorůE-kniha · 112 strán319 Kč (≈ 13,06 €)PaM č. 10 / 2026 - Odměňování zaměstnanců – změny podle nové směrnice EUPaM č. 10 / 2026 - Odměňování zaměstnanců – změny podle nové směrnice EUJUDr. Eva Dandová, JUDr. Jana Drexlerová, JUDr. Ladislav JouzaE-kniha · 72 strán372 Kč (≈ 15,23 €)DÚVaP č. 9-10 / 2026 - DPH ve stavebnictví v roce 2026DÚVaP č. 9-10 / 2026 - DPH ve stavebnictví v roce 2026Ing. Antonín Daněk, Ing. Luděk Pelcl, Ing. Václav BendaE-kniha · 160 strán585 Kč (≈ 23,95 €)