epapyrusOtvoriť aplikáciu
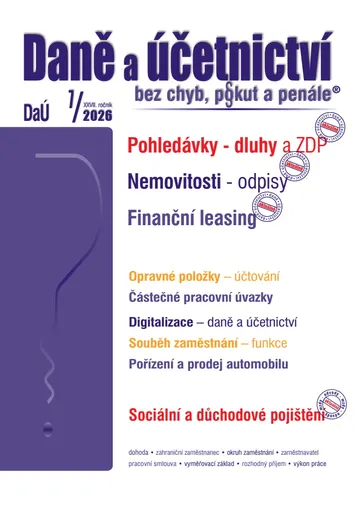
DaÚ č. 7 / 2026 - Pohledávky – dluhy a ZDP – obálka

Digitálna e-kniha

DaÚ č. 7 / 2026 - Pohledávky – dluhy a ZDP

Ing. Martin Děrgel, Ing. Antonín Daněk, Ing. Ivan Macháček, Ing. Václav Benda

399 Kč (≈ 16,33 €) digitálna e-knihaOdporúčaná cena vydavateľa 420 Kč (≈ 17,19 €)

  • Digitálna e-kniha na čítanie v telefóne, tablete, počítači aj v čítačke – nejde o fyzický produkt, nič sa neposiela poštou
  • Platba kartou, Apple Pay alebo Google Pay – cena je v českých korunách, banka ju prepočíta na eurá
  • Čítanie hneď po zaplatení – v prehliadači aj v telefóne
  • Súbor PDF do vlastnej čítačky
  • Natrvalo vo vašej knižnici, bez predplatného
Forma
digitálna e-kniha – čítanie online, v aplikácii aj v čítačke, nejde o fyzický produkt
Autori
Ing. Martin Děrgel, Ing. Antonín Daněk, Ing. Ivan Macháček, Ing. Václav Benda
Počet strán
72
Vydavateľ
Poradce
Vydané
2026
Jazyk
čeština
Žánr
Náučná a odborná, Ekonómia a financie, Právo a zákony, Dane a účtovníctvo

O e-knihe

Ze závazku má věřitel vůči dlužníku právo na určité plnění jako na pohledávku a dlužník má povinnost toto právo splněním dluhu uspokojit. Kdy závazek právně zaniká?

Neméně zajímavými jsou příspěvky Finanční leasing a daně, Rezervy – účtování, Přehledy ve zdravotním pojištění po novele, Pořízení a prodej osobního automobilu využívaného pro osobní potřebu, Sociální a důchodové pojištění a další.

• Pořízení a prodej osobního automobilu využívaného pro osobní potřebu

Novelou zákona o DPH, která je součástí zákona č. 461/2024 Sb. nabyly od 1. 1. 2025 účinnosti také změny, které se týkají pravidel pro uplatňování odpočtu daně. Tyto změny se týkají také odpočtu daně při pořízení osobního automobilu, který je využíván pro služební i soukromou potřebu plátce. Při pořízení takového automobilu vzniká plátci nárok na odpočet v poměrné výši podle novelizovaného znění § 75 zákona o DPH. V článku jsou nejprve připomenuta základní pravidla pro uplatňování odpočtu daně, která platí pro plátce i v případě pořízení osobního automobilu. Návazně jsou s využitím příkladu vysvětlena novelizovaná pravidla pro uplatnění odpočtu v poměrné výši při pořízení osobního automobilu. Jaká jsou pravidla pro uplatnění daně při prodeji osobního automobilu, při jehož pořízení byl uplatněn odpočet daně pouze v poměrné výši?

• Pohledávky – dluhy a ZDP

Přejde-li poplatník z uplatňování výdajů paušální částkou na výdaje ve skutečné vynaložené výši, tj. povede-li daňovou evidenci, musí základ daně zdaňovacího období, kdy uplatňoval výdaje paušální částkou z dosažených příjmů, zvýšit o hodnotu pohledávek, ale nemůže základ daně tohoto zdaňovacího období snížit o hodnotu dluhů.

Bude-li poplatník zvažovat, zda je vhodné uplatnit výdaje paušální částkou z dosažených příjmů, musí vždy provést inventarizaci dluhů vzniklých např. z důvodu pořízení zásob či služeb. Pokud by příslušný dluh uhradil až v období, kdy již bude výdaje uplatňovat ve skutečné vynaložené výši, tj. až povede daňovou evidenci, musí příslušné výdaje evidovat jako výdaje nedaňové!

Ako čítať v aplikácii Epapyrus

Časté otázky

Je to tlačená kniha?

Nie. Ide o digitálnu e-knihu na čítanie – nič sa neposiela poštou. Po zaplatení ju hneď nájdete vo svojej Knižnici v aplikácii Epapyrus.

Na čom si e-knihu prečítam?

V prehliadači na počítači, v telefóne aj tablete a v aplikácii Epapyrus pre Android a súbor PDF si stiahnete do vlastnej čítačky.

Dá sa e-kniha vrátiť?

Digitálnu e-knihu po sprístupnení nie je možné vrátiť ani zrušiť objednávku. Pred nákupom si preto môžete prečítať ukážku zadarmo, ak ju vydavateľ ponúka.

Potrebujem predplatné?

Nie. E-knihu kúpite raz a zostane natrvalo vo vašej Knižnici.

Podcasty k téme

Podobné tituly

DaÚ č. 11-12 / 2026 - Paušální daň – změny v roku 2027DaÚ č. 11-12 / 2026 - Paušální daň – změny v roku 2027Ing. Václav Benda, Ing. Pavel Novák, Ing. Martin Děrgel, Ing. Ivan Macháček, Ing. Antonín DaněkE-kniha · 96 strán692 Kč (≈ 28,33 €)DÚVaP č. 11-12 / 2026 - Vstupní cena – metodika, druhy, postupyDÚVaP č. 11-12 / 2026 - Vstupní cena – metodika, druhy, postupyIng. Martin Děrgel, JUDr. Eva Dandová, JUDr. Ladislav JouzaE-kniha · 152 strán585 Kč (≈ 23,95 €)DaÚ č. 10 / 2026 - EET 2.0 – změny v daníchDaÚ č. 10 / 2026 - EET 2.0 – změny v daníchIng. Ivan Macháček, Ing. Václav Benda, Ing. Martin DěrgelE-kniha · 72 strán399 Kč (≈ 16,33 €)DaÚ č. 8-9 / 2026 - Zaměstnanecké benefity a DPHDaÚ č. 8-9 / 2026 - Zaměstnanecké benefity a DPHIng. Ivan Macháček, Ing. Pavel Novák, Ing. Václav Benda, Ing. Antonín Daněk, Ing. Martin DěrgelE-kniha · 96 strán692 Kč (≈ 28,33 €)DÚVaP č. 7-8 / 2026 - Výsledek hospodaření podnikatelských subjektůDÚVaP č. 7-8 / 2026 - Výsledek hospodaření podnikatelských subjektůIng. Martin Děrgel, Ing. Vladimír Hruška, Ing. Eva Sedláková, Ing. Drahomíra MartincováE-kniha · 176 strán585 Kč (≈ 23,95 €)Daňové a nedaňové výdaje 2026Daňové a nedaňové výdaje 2026Ing. Martin DěrgelE-kniha · 540 strán657 Kč (≈ 26,89 €)DaÚ č. 5-6 / 2026 - Daňová ztráta v roce 2026DaÚ č. 5-6 / 2026 - Daňová ztráta v roce 2026Ing. Václav Benda, Ing. Antonín Daně, Ing. Martin Děrgel, Ing. Ivan MacháčekE-kniha · 104 strán692 Kč (≈ 28,33 €)DaÚ č. 4 / 2026 - Daňové přiznání FO a PO za rok 2025DaÚ č. 4 / 2026 - Daňové přiznání FO a PO za rok 2025Ing. Václav Benda, Ing. Martin Děrgel, Ing. Ivan Macháček, Ing. Antonín DaněkE-kniha · 72 strán399 Kč (≈ 16,33 €)DÚVaP č. 3-4 / 2026 - Od účetní závěrky k daňovému přiznání PODÚVaP č. 3-4 / 2026 - Od účetní závěrky k daňovému přiznání POIng. Martin Děrgel, JUDr. Eva Dandová, JUDr. Ladislav JouzaE-kniha · 192 strán585 Kč (≈ 23,95 €)DaÚ č. 2-3 / 2026 - Zaměstnanecké benefityDaÚ č. 2-3 / 2026 - Zaměstnanecké benefityIng. Martin Děrgel, Ing. Ivan Macháček, Ing. Pavel Novák, Ing. Václav Benda, Ing. Antonín DaněkE-kniha · 104 strán692 Kč (≈ 28,33 €)DaÚ č. 1 / 2026 - Finanční činností a DPHDaÚ č. 1 / 2026 - Finanční činností a DPHIng. Václav Benda, Ing. Antonín Daněk, Ing. Martin Děrgel, Ing. Ivan MacháčekE-kniha · 72 strán399 Kč (≈ 16,33 €)Evidence tržeb 2027Evidence tržeb 2027E-kniha · 56 strán142 Kč (≈ 5,81 €)