O e-knihe
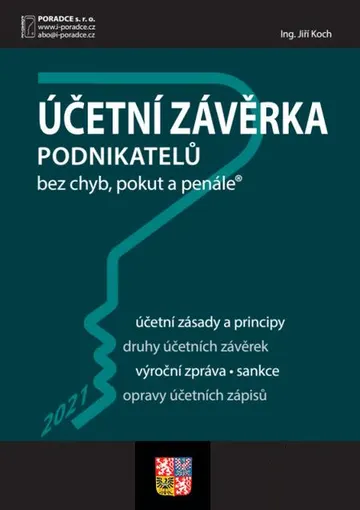
S koncem kalendářního roku 2021 nastává pro většinu účetních jednotek období, kdy dokončují nebo se připravují na sestavení účetní závěrky. Před sestavením účetní závěrky je nezbytné provést a zaúčtovat řadu transakcí, které jsou specifické právě pro tuto oblast. V publikaci ve vazbě na platnou legislativní úpravu a časté dotazy v oblasti účetní závěrky si připomeneme, na co si dávat pozor, co mít na paměti a co zkontrolovat v této závěrečné fázi vedení účetnictví podnikatelů ...
Titul obsahuje:
- Právní a věcný rámec účetní závěrky
- Účetní zásady a principy
- Vnitřní předpisy účetní jednotky
- Rozsah a soustava vedení účetnictví a vykazování
- Druhy účetních závěrek, účetní období
- Příprava účetní závěrky
- Účetní uzávěrka
- Opravy účetních zápisů
- Povinnosti spojené s účetní závěrkou
- Otevírání účetních knih v novém účetním období
- Vzory smluv
Účetní předpisy, a tedy i pravidla pro sestavení účetní závěrky, se nijak nezměnily, významně se však změnila ekonomická situace mnoha společností a s ní i rizika, která je potřeba v rámci sestavení účetní závěrky posoudit a promítnout v účetnictví. Dopady pandemie COVID-19 z pohledu zpracování účetnictví uvádíme průběžně v textu a příkladech.
Definice účetní závěrky je obsažená v § 18 odst. 1 zákona. V zákoně jsou uvedeny termíny sestavení účetní závěrky v běžných případech i v některých případech mimořádných. Zákon v § 20 dále doplňuje další kritéria, kdy musí být účetní závěrka ověřena auditorem, a v § 21 ukládá také povinnost pro auditované účetní jednotky vyhotovení výroční zprávy, její strukturu a obsah. Podstatné je vymezení způsobů zveřejňování účetní závěrky a výroční zprávy uvedené v § 21a. Dále zákon věnuje několik obecných ustanovení konsolidované účetní závěrce v § 22 až 23a.
Časté otázky
Je to tlačená kniha?
Nie. Ide o digitálnu e-knihu na čítanie – nič sa neposiela poštou. Po zaplatení ju hneď nájdete vo svojej Knižnici v aplikácii Epapyrus.
Na čom si e-knihu prečítam?
V prehliadači na počítači, v telefóne aj tablete a v aplikácii Epapyrus pre Android a súbor PDF si stiahnete do vlastnej čítačky.
Dá sa e-kniha vrátiť?
Digitálnu e-knihu po sprístupnení nie je možné vrátiť ani zrušiť objednávku. Pred nákupom si preto môžete prečítať ukážku zadarmo, ak ju vydavateľ ponúka.
Potrebujem predplatné?
Nie. E-knihu kúpite raz a zostane natrvalo vo vašej Knižnici.