O e-knihe
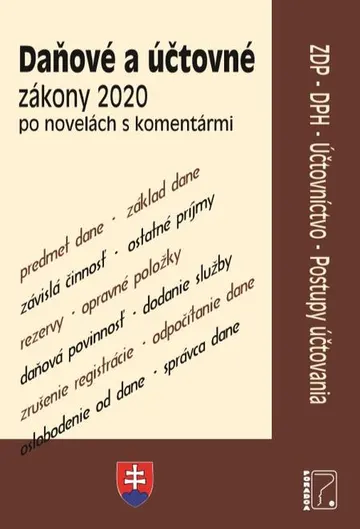
Publikácia obsahuje daňové a účtovné zákony po novelách pre rok 2020. Zákony sú publikované s komentármi renomovaných odborníkov z danej oblasti. Dôležitými informáciami osloví účtovníkov, mzdových účtovníkov, audítorov, ekonómov, podnikateľov...
Zmeny v zákone o dani z príjmov sú zamerané najmä na:
Podporu malých a stredných podnikov
- zavedenie definície mikrodaňovníka a s ňou súvisiace zmeny v zdaňovaní tejto skupiny daňovníkov,
- úpravu podmienok odpočtu daňovej straty,
Znižovanie administratívneho zaťaženia daňovníkov
- zavedenie automatickej registrácie správcom dane,
- zjednodušenie podmienok na zahrňovanie do základu dane pri výdavkoch, ktoré sú súčasťou základu dane až po zaplatení,
Zníženie administratívnej náročnosti pri zdaňovaní príjmov zo závislej činnosti
- rozšírenie oslobodenia od dane pre vymedzené druhy nepeňažných príjmov,
- zavedenie možnosti zamestnávateľa vystaviť a doručiť zamestnancovi po vzájomnej dohode vymedzené druhy dokladov elektronickou formou,
- umožnenie zamestnancovi podať zamestnávateľovi po vzájomnej dohode žiadosť o vykonanie ročného zúčtovania preddavkov na daň elektronickou formou,
- zrušenie povinnosti zamestnanca každoročne podpisovať vyhlásenie na uplatnenie nezdaniteľnej časti základu dane na daňovníka a daňového bonusu,
Platenie preddavkov na daň z príjmov
- zvýšenie hranice pre povinnosť platenia preddavkov a zjednodušenie výpočtu poslednej známej daňovej povinnosti,
- zjednodušenie spôsobu platenia preddavkov na daň z príjmov zo závislej činnosti v prípade neexistencie zamestnávateľa, ktorý je platiteľom dane,
- zjednotenie lehoty na vyrovnanie preddavkov na daň platených do lehoty na podanie daňového priznania novovzniknutého daňovníka s ostatnými daňovníkmi,
Podporu automobilového priemyslu
- zvýšenie sumy oslobodeného nepeňažného plnenia zamestnanca z dôvodu zabezpečenia ubytovania,
- zvýšenie podpory podnikového výskumu a vývoja prostredníctvom odpočtu (výdavkov) nákladov vynaložených na výskum a vývoj,
- zavedenie samostatnej odpisovej skupiny pre elektromobily.
Novelou zákona o dani z pridanej hodnoty sa zavádzajú nasledovné legislatívne úpravy:
- zjednodušenie obchodovania s tovarom v rámci tzv. call-off stock úpravy medzi členskými štátmi,
- určenie miesta dodania tovaru s prepravou, uskutočňovanou tzv. sprostredkujúcim subjektom alebo na jeho účet, v tzv. reťazových transakciách v rámci EÚ,
- doplnenie, že identifikačné číslo pre DPH nadobúdateľa tovaru, pridelené iným členským štátom ako je členský štát začatia prepravy tovaru, predstavuje hmotnoprávnu podmienku pre oslobodenie dodania tovaru do iného členského štátu,
- zníženie sadzby DPH na noviny, časopisy a periodiká na 10 %,
- zníženie sadzby DPH na zdravé potraviny na 10 %,
- reťazové obchody prvýkrát v zákone o DPH,
- zavedenie režimu call-off stock,
- nadobudnutie tovaru v tuzemsku z iného členského štátu v osobitnom prípade – znenie ustanovenia § 11a,
- určenie základu dane pri bezodplatnom dodaní dlhodobého majetku do 1 700 eur,
- doplnenie hmotnoprávnej podmienky pre oslobodenie dodania tovaru do iného členského štátu,
- mechanizmus opravy odpočítanej dane zo služieb, ktoré boli vykonané na investičnom majetku,
- úprava odpočítanej DPH pri hnuteľnom investičnom majetku predanom do 5 rokov od jeho obstarania.
Obsah:
Zákon č. 595/2003 Z. z. o dani z príjmov s komentárom
Zákon č. 222/2004 Z. z. o dani z pridanej hodnoty s komentárom
Zákon č. 431/2002 Z. z. o účtovníctve
Opatrenie MF SR č. 23054/2002-92 Postupy účtovania v PÚ